Minder afhankelijk, maar niet onafhankelijk
Europese maakindustrie kiest voor veerkracht, technologie en strategische autonomie
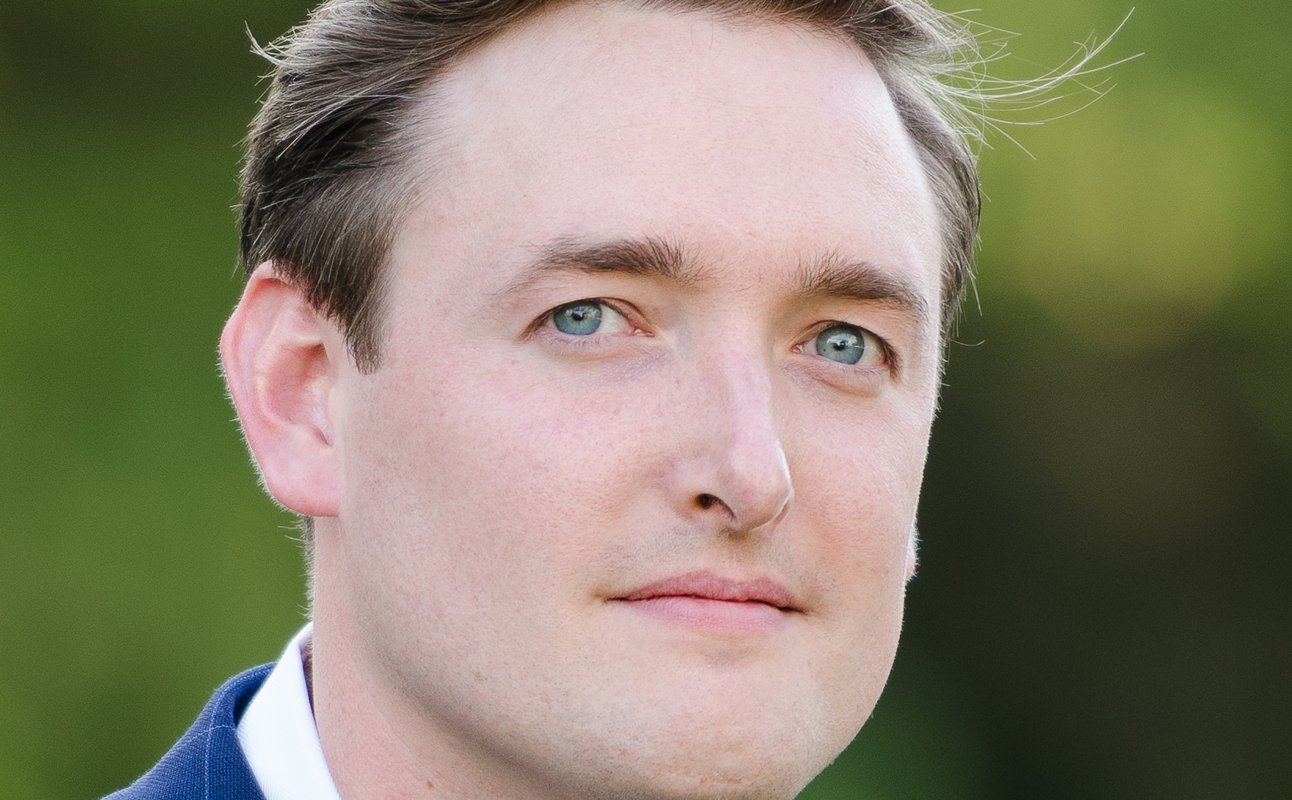
Pieter De Cocker, Head of Intelligent Industry en Sustainability Lead bij Capgemini België: “Organisaties zijn selectiever geworden in hun investeringen. Ze investeren minder in grootschalige, soms eerder signaalgedreven projecten en meer in initiatieven die aantoonbaar bijdragen tot de veerkracht van supply chains, markttoegang en waarde op lange termijn.”
Geopolitieke spanningen, handelsconflicten, kwetsbare toeleveringsketens en de afhankelijkheid van kritische grondstoffen hebben de gevoeligheden van de wereldwijde economie blootgelegd. Waar bedrijven jarenlang vooral focusten op kostenoptimalisering en globalisering, is de aandacht de laatste jaren verschoven naar een grotere weerbaarheid en controle over essentiële industriële activiteiten. Maar hoe ver staat Europa in werkelijkheid in die beweging? En hoe verschilt de Europese aanpak van die in de Verenigde Staten? Een antwoord op onder meer die vragen geeft Capgemini Research Institute in zijn recent gepubliceerde internationale onderzoek naar herindustrialisatie. Pieter De Cocker, Head of Intelligent Industry en Sustainability Lead bij Capgemini België, licht de resultaten voor ons toe.
Deze derde editie van het internationale onderzoek naar herindustrialisatie is gebaseerd op de bevraging van meer dan duizend bedrijfsleiders wereldwijd. Het rapport brengt in kaart hoe organisaties hun productievoetafdruk hertekenen in een steeds onzekerder economisch en geopolitiek klimaat. Daaruit kunnen we besluiten dat de herindustrialisering geen tijdelijk antwoord is op de recente crisissen, maar een structurele verschuiving in de manier waarop bedrijven hun supply chains organiseren. Die evolutie verloopt evenwel minder spectaculair en vooral veel pragmatischer dan enkele jaren geleden werd verwacht.
Van ambitie naar realiteit
VCM: Jullie hebben dit onderzoek al een paar keer gevoerd. Wat is er vandaag veranderd tegenover twee jaar geleden?
Pieter De Cocker: “De eerste editie van het onderzoek draaide vooral rond het begrijpen van de noodzaak en de uitdagingen van herindustrialisatie. De tweede editie peilde naar de ambities van bedrijven. De derde editie is een confrontatie met de economische en geopolitieke realiteit, die toont hoe organisaties vandaag hun plannen afstemmen op de praktische haalbaarheid ervan.”
“We zien in elk geval dat de beweging zich doorzet. In de eerste studie gaf 59 procent van de bedrijven aan actief bezig te zijn met herindustrialisatie. Nu heeft 73 procent een herindustrialisatiestrategie uitgestippeld of in ontwikkeling (zie figuur 1). Wat daarbij opvalt, is dat de focus verschuift van kostenoptimalisering naar meer strategische autonomie op lange termijn. Een meerderheid geeft hierbij aan op korte termijn hogere kosten te aanvaarden in ruil voor meer controle over hun kritische supply chains.”
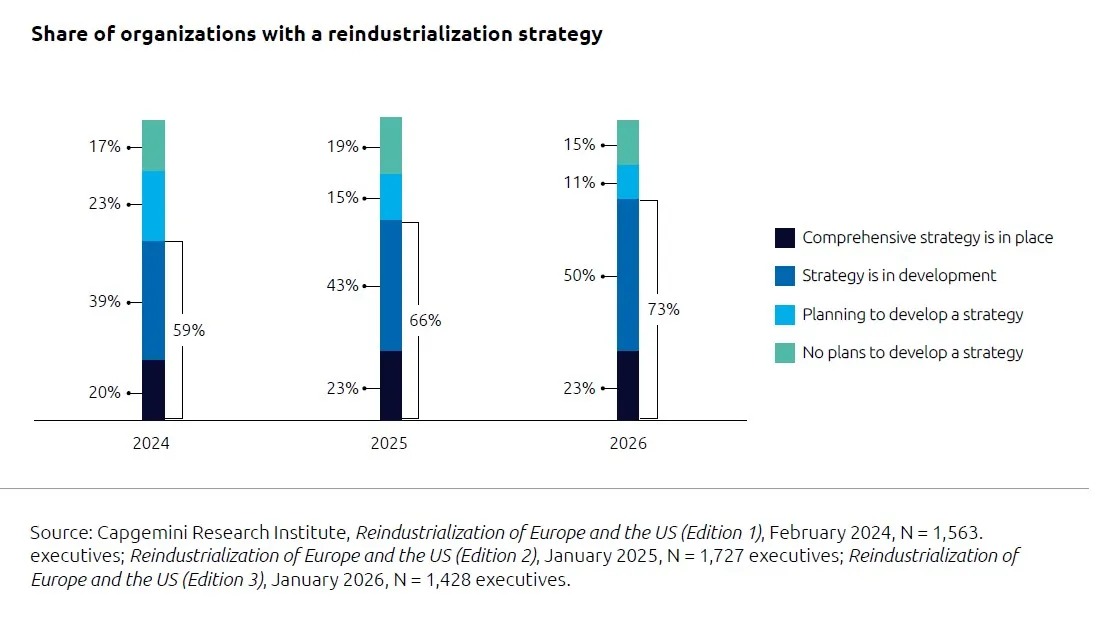
Figuur 1
Aandeel van bedrijven met een herindustrialisatiestrategie
VCM: Tegelijk blijkt uit de studie dat de geplande investeringen bijna gehalveerd zijn tegenover vorig jaar…
P. De Cocker: “Dat is waar, maar we mogen dat cijfer niet verkeerd interpreteren. De geplande investeringen zijn tegenover de vorige editie gedaald van ongeveer 4,7 naar 2,5 biljoen dollar. Dat betekent niet dat de bedrijven minder ambitieus zijn geworden, maar er is altijd een kloof tussen de ambities en wat je op een realistische manier kunt laten landen. Organisaties zijn selectiever geworden in hun investeringen. Ze investeren minder in grootschalige, soms eerder signaalgedreven projecten en meer in initiatieven die aantoonbaar bijdragen tot de veerkracht van supply chains, markttoegang en waarde op lange termijn. Op die manier evolueert herindustrialisatie naar meer gerichte investeringen en kapitaalefficiëntie.”
Zoektocht naar de juiste productmix
VCM: Na de sterke globalisatie volgde een golf van reshoring-initiatieven. Kunnen we besluiten dat de slinger nu in het midden is terechtgekomen?
P. De Cocker: “Dat is inderdaad wat we zien gebeuren. Decennialang werd productie systematisch georganiseerd waar de kosten het laagst waren. Na de pandemie kregen we bijna de tegenovergestelde reflex en wilden bedrijven massaal hun productie terughalen. Tegenwoordig merken we dat organisaties de gulden middenweg proberen te zoeken. Ze stellen zich niet meer enkel de vraag waar producten het goedkoopst kunnen worden geproduceerd, maar willen vooral weten welke productie- en supply chain configuratie het meest geschikt is voor een bepaald product, een specifieke markt en een bepaalde context. Dat noemen we een pragmatische herbalancering van supply chains, waarbij het gaat over het vinden van de juiste balans tussen kosten, controle, flexibiliteit en weerbaarheid (zie figuur 2).”
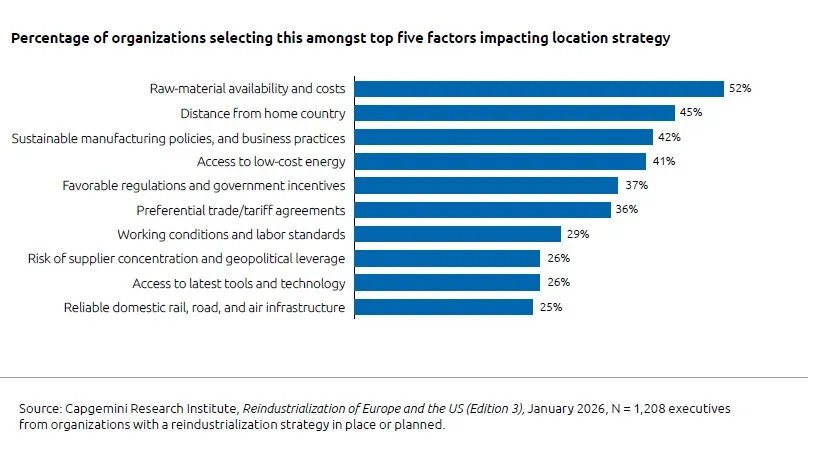
Figuur 2
Percentage van de organisaties dat dit selecteert als een van de vijf belangrijkste factoren die de locatiestrategie beïnvloeden.
VCM: In Europa wint ook ‘friendshoring’ aan belang. Kunt u dat even uitleggen?
P. De Cocker: “In continentaal Europa noemt 64 procent van de bedrijven friendshoring als een belangrijke strategie. Ze gaan daarbij op zoek naar productie- en leverancierslocaties in landen waarmee stabiele economische en geopolitieke relaties bestaan. Dat sluit aan bij het bredere Europese denken rond ‘de-risking’. Het doel daarbij is niet om alle internationale afhankelijkheden af te bouwen, maar wel om ze beheersbaar te maken.”
VCM: Uit de studie blijkt dat we evolueren naar een landschap waarin bijvoorbeeld reshoring, nearshoring en China Plus One naast elkaar bestaan.
P. De Cocker: “Inderdaad. Er bestaat geen universeel model meer. Steeds vaker wordt voor een hybride benadering gekozen. Reshoring betekent dat je productie naar het eigen land terughaalt om maximaal de controle over de output te behouden. Bij nearshoring is de troef de geografische nabijheid. En zoals gezegd, vertrekt friendshoring vanuit stabiele handelsrelaties. Daarnaast zien we dat veel bedrijven momenteel kiezen voor de strategie ‘China Plus One’. Daarbij behouden ze hun activiteiten in China, maar bouwen ze tegelijk productiecapaciteit uit in minstens één andere regio. Daarbij winnen landen zoals India, Vietnam, Mexico maar ook Canada aan belang als aanvullende productiehubs. Voor kritieke grondstoffen wordt onder meer gekeken naar Australië, Latijns-Amerika en verschillende Afrikaanse landen. Op die manier verminderen bedrijven hun afhankelijkheid zonder hun opgebouwde investeringen in China op te geven. Dat is een goede zaak, maar tegelijk wil ik waarschuwen voor schijnoplossingen. Een fabriek in Vietnam biedt weinig strategisch voordeel als ze volledig afhankelijk is van Chinese leveranciers en technologie. Zo krijg je een verdoken afhankelijkheid. Daarom is transparantie essentieel, ook in de lagere niveaus van je supply chain.”
VCM: Het valt op dat China opvallend belangrijk blijft, ondanks handelsconflicten en de roep om strategische autonomie. Is dat geen paradox?
P. De Cocker: “Op het eerste gezicht misschien wel, maar eigenlijk is dat een logisch gevolg van de economische realiteit. Bedrijven proberen wel hun afhankelijkheid te verminderen, maar beseffen tegelijk dat een volledige ontkoppeling niet haalbaar is. China blijft voor veel bedrijven niet alleen een cruciale productielocatie, maar ook een belangrijke afzetmarkt. Voor sommige kritieke grondstoffen en bepaalde verwerkingscapaciteit bestaan vandaag bovendien nauwelijks volwaardige alternatieven. Dat verklaart waarom twee derde van de organisaties aangeeft zijn investeringen in China te behouden of zelfs uit te breiden. In bepaalde sectoren, zoals de metaalindustrie, luchtvaart en defensie zijn er wel vaker plannen om de investeringen terug te schroeven (zie figuur 3).”
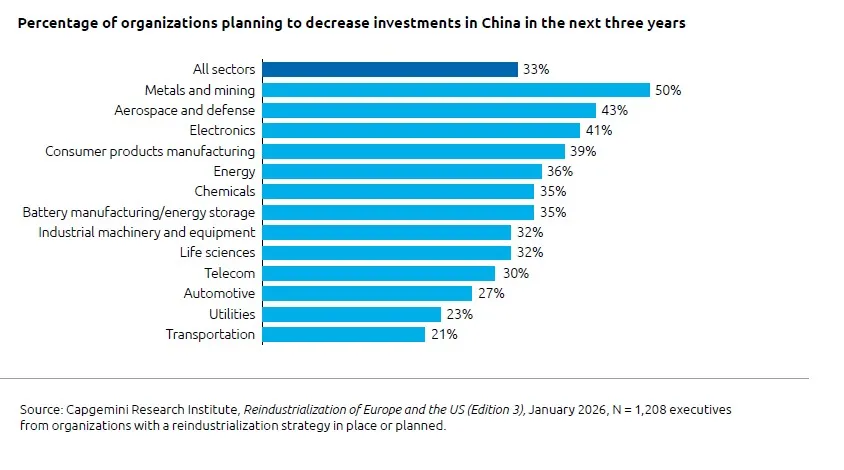
Figuur 3
Percentage van de bedrijven die van plan zijn de komende drie jaar de investeringen in China terug te schroeven.
VCM: Door de hoge energieprijzen, arbeidskosten en een hoge CAPEX evolueren bedrijven vandaag ook naar flexibelere modellen zoals gedeelde productiecapaciteit of contract manufacturing. Hoe kijkt u tegen die evolutie aan?
P. De Cocker: “Dat is een heel rationele reactie op de huidige, volatiele context. Door richting contract manufacturing te gaan, beperk je een deel van het risico. Vaak heeft zo’n contract manufacturer al de nodige infrastructuur en de arbeidskrachten, zodat je snel kunt schakelen op basis van de strategische keuzes die je maakt. Maar uiteraard zitten daar ook risico’s aan vast. Wanneer een Belgische speler zijn volledige productieproces naar het buitenland uitbesteedt, verliest hij aan technische knowhow en innovatiecapaciteit. Ik zou dan ook aanraden contract manufacturing enkel te kiezen voor domeinen die voor jouw organisatie niet van strategisch belang zijn.”
VCM: Een ander resultaat van het onderzoek is dat opvallend veel Europese bedrijven in de Verenigde Staten investeren. Moeten we ons daar zorgen over maken?
P. De Cocker: “Het is alleszins een belangrijk signaal. Volgens het onderzoek investeert ongeveer 85 procent van de Europese organisaties in productiecapaciteit in de VS. Dat heeft enkele redenen. Enerzijds willen bedrijven zo de toegang tot een belangrijke markt behouden. Anderzijds spelen de Amerikaanse stimulerings- en handelsmaatregelen uiteraard ook een grote rol. Voor Europa is dat een wake-upcall om ook hier een aantrekkelijk investeringsklimaat te creëren.”
VCM: Europa en de VS kijken ook heel anders naar herindustrialisatie. Waar zit het grootste verschil?
P. De Cocker: “De VS hanteren een veel directere aanpak, met een combinatie van ‘push’- en ‘pull’-initiatieven. Via importtarieven, fiscale voordelen en programma’s zoals de Inflation Reduction Act en de CHIPS Act sturen ze investeringen actief richting de Amerikaanse industrie. Dat dit werkt, bewijst het feit dat 48 procent van de Amerikaanse bedrijven in reshoring-initiatieven heeft geïnvesteerd, in vergelijking met dertig procent vorig jaar. Europa probeert eerder een langetermijnkader uit te bouwen rond strategische autonomie en industriële weerbaarheid. Dat heeft voordelen, omdat die strategie minder afhankelijk is van politieke cycli, maar het risico bestaat dat Europa daardoor te traag schakelt. Daarnaast is er momenteel ook minder financiële draagkracht in Europa om verregaande investeringen op tafel te leggen.”
Kloof tussen strategie en uitvoering
VCM: Veel bedrijven koesteren ambitieuze plannen, maar de implementatie verloopt vaak moeizaam. Waar loopt het vooral vast?
P. De Cocker: “Er spelen verschillende factoren. Om te beginnen blijft het moeilijk om grote investeringsbeslissingen te nemen in een context waarin tarieven, regelgeving en geopolitieke verhoudingen voortdurend veranderen. Daarnaast blijft de businesscase vaak moeilijk rond te krijgen zonder ondersteunende maatregelen. Zeker in Europa spelen de soms moeilijke vergunningstrajecten ook een belangrijke rol. Voor bepaalde projecten spreken we over zeven tot tien jaar, terwijl vergelijkbare projecten in andere regio’s veel sneller kunnen worden gerealiseerd.”
AI als industriële versneller
VCM: In eerdere studies werden digitalisering en AI vooral als versnellers gezien. Nu zijn ze eerder een voorwaarde geworden. Hoe ziet u die evolutie?
P. De Cocker: “Dat heeft voor een groot stuk met de economische realiteit te maken. Als je productie dichter bij de Europese afzetmarkt brengt, stijgen vaak ook de kosten. Dan moet je die kloof op een andere manier zien te overbruggen. Met de hulp van AI, bijvoorbeeld, een technologie die zich bovendien heel snel ontwikkelt. Zonder technologie wordt het bijzonder moeilijk om productie in hogere-kostenregio’s economisch rendabel te maken. Niet toevallig plant 87 procent van de bedrijven bijkomende investeringen in AI, automatisering en digital twins. We geloven ook sterk in agentic AI. Daarbij beperkt AI zich niet tot analyses, maar biedt de technologie ook ondersteuning bij operationele beslissingen en acties, denk maar aan productieplanning of de modellering van supply chain risico’s. Daarnaast winnen digital twins aan belang. Terwijl ze vroeger vooral in de ontwerpfase van nieuwe productiesites werden ingezet, worden ze vandaag steeds vaker gebruikt om bestaande operaties continu te monitoren en bij te sturen. Ook industriële IoT-toepassingen zijn belangrijk geworden om productieprocessen efficiënter te maken en de zichtbaarheid in de keten te vergroten. Een andere belangrijke technologische evolutie is de snelle ontwikkeling van circulaire productietechnieken. Ook zo verhoog je de controle over je supply chain. Want pakweg elke kilo lithium die je kunt recycleren, is een kilo die je niet elders hoeft te halen.”
VCM: AI en automatisering zijn belangrijke succesfactoren, maar toch blijkt talent de grootste bottleneck. Hoe verklaart u dat?
P. De Cocker: “Technologie kun je kopen, talent niet. Veel organisaties onderschatten hoe moeilijk het wordt om voldoende mensen met de nodige competenties te vinden. Uit onze studie blijkt in elk geval dat de beschikbaarheid van de juiste ‘workforce’ vandaag de belangrijkste rem vormt op de herindustrialisatie, nog voor regelgeving, financiering of technologie. Om ervoor te zorgen dat de juiste mensen aan boord zijn en blijven, is het belangrijk nog meer en vroeger te investeren in opleiding, omscholing en digitale vaardigheden.”
VCM: Europa legt bedrijven steeds meer duurzaamheidsverplichtingen op. Betekent dat een rem op de herindustrialisatie?
P. De Cocker: “Dat hangt af van hoe je ernaar kijkt. Als bedrijven duurzaamheid louter als een ‘compliance’-oefening zien, blijft dat in de eerste plaats een kostenpost. Maar wanneer je duurzaamheid koppelt aan een verhoging van de operationele efficiëntie, krijg je een ander verhaal. De data die je nodig hebt voor duurzaamheidsrapportering zijn trouwens vaak dezelfde data die je nodig hebt voor supply chain optimalisering en risicobeheer. We kunnen dus stellen dat beide elkaar versterken. Er zijn intussen trouwens ook al een aantal correcties gebeurd, bijvoorbeeld op het vlak van de rapporteringsvereisten onder CSRD, om niet al te remmend op de industrie te gaan werken.”
VCM: Welke sectoren lopen vandaag voorop in de herindustrialisering?
P. De Cocker: “Dat zijn in de eerste plaats de sectoren waar strategische autonomie een doorslaggevende rol speelt. Denk maar aan farmaceutica, elektronica, halfgeleiders, defensie en luchtvaart. Dat zijn sectoren waar afhankelijkheid en geopolitieke risico’s zwaar doorwegen. Het is dan ook niet verwonderlijk dat we daar de sterkste beweging zien richting meer regionale en gecontroleerde productiemodellen.”
De toekomst is aan de meest wendbare organisaties
VCM: Is de herindustrialisering een blijvende trend of denkt u dat bedrijven opnieuw resoluut voor de laagste kosten zullen kiezen van zodra de economische druk afneemt?
P. De Cocker: “De richting die is ingezet, is naar mijn mening structureel, wat niet wegneemt dat het tempo cyclisch kan zijn. Tweederde van de bedrijven geeft ook aan dat ze hun herindustrialisatie-initiatieven willen voortzetten, ook als dat op korte termijn voor een kostenstijging zorgt. Bedrijven beseffen steeds meer dat een exclusieve focus op kosten hen erg kwetsbaar maakt. Veerkracht, flexibiliteit en controle over kritieke waardeketens zijn een blijvende prioriteit geworden. Daarom verwacht ik niet dat we zullen terugkeren naar het oude globaliseringsmodel.”
VCM: Welk advies zou u nog geven aan bedrijven die vandaag hun toekomstige supply chain strategie aan het uitstippelen zijn?
P. De Cocker: “Stop met zoeken naar één ideale oplossing voor alles. ‘Rightshoring’ is tegenwoordig de kunst: de juiste activiteit op de juiste plaats voor de juiste markt, onder de juiste omstandigheden. Denk in portfolio’s en bekijk welke configuratie van productie en supply chain het meest geschikt is voor bepaalde producten en markten. Voor sommige is reshoring logisch, voor andere nearshoring of friendshoring. Die contextualisering wordt steeds belangrijker. Om die oefening op een goede manier te maken, heb je transparantie nodig, een sterke datafundering en voldoende flexibiliteit om je configuratie aan nieuwe omstandigheden aan te passen.”
TC
Premium
Deze inhoud is enkel leesbaar voor ingelogde Value Chain abonnees.
Heeft u een abonnement op het Value Chain informatiepakket? Meldt u aan via onderstaande knop en lees het gewenste artikel of magazine online.